2026年10月4日時点・9月/10月の経済レポートから
中国経済では、輸出やハイテク製造業が伸びる一方、消費や不動産、投資には弱さが残っている。夏から秋にかけての指標を見ると、生産や景況感には改善が見られ、9月末には追加の景気支援策も発表された。ただし、こうした動きが内需全体の持ち直しにつながるかどうかは、今後の確認が必要である。
本稿では、2026年10月4日までに入手した大和総研、日本総研、三菱UFJリサーチ&コンサルティングの計7本のレポートをもとに、夏から秋への変化と先行きの見通しを整理する。統計の対象時期は主に7~8月、景況感を示すPMIは8~9月であり、将来についての記述は各レポート作成時点の予測である。
中国の実質GDP成長率は、2026年1~3月期の前年同期比5.0%から、4~6月期には4.3%へ鈍化した。政府の年間成長率目標である4.5~5.0%に対し、大和総研は、このまま減速が続けば目標下限の達成も危ぶまれると指摘していた。夏以降の景気を読むうえでは、この成長鈍化が出発点となる。[3・PDF6ページ、6・PDF2ページ]
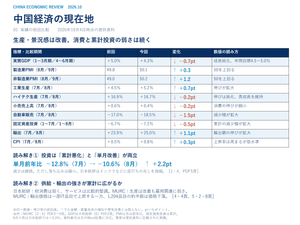
主要な指標を並べると、改善した分野と弱さが続く分野の違いが分かる。
| 指標 | 前の時点 | 新しい時点 | 読み取れる動き |
|---|---|---|---|
| 製造業PMI | 8月:49.8 | 9月:50.1 | 好不況の境目の50を上回る |
| 非製造業PMI | 8月:49.0 | 9月:50.2 | 同じく50を上回る |
| 工業生産 | 7月:+4.5% | 8月:+5.2% | 伸びが拡大 |
| ハイテク製造業の生産 | 7月:+16.9% | 8月:+16.7% | 高い伸びを維持 |
| 小売売上高 | 7月:+0.6% | 8月:+0.4% | 低い伸びがさらに縮小 |
| 固定資産投資 | 1~7月:-6.7% | 1~8月:-7.2% | 累計の減少幅が拡大 |
| 輸出 | 7月:+23.9% | 8月:+25.0% | 大幅な増加が続く |
| 消費者物価指数(CPI) | 7月:+0.5% | 8月:+0.8% | 上昇率は高まるが低水準 |
出所:三菱UFJリサーチ&コンサルティング「中国景気概況」2026年9月・10月、各PDF2~5ページ。PMI以外は前年同月比、固定資産投資は年初来累計の前年同期比。8月の小売売上高は日本総研では+0.3%と記載されているが、表では同じ機関の資料で比較した。[2・5]
消費の弱さは、両月のレポートに共通する課題である。小売売上高は7月、8月とも前年をわずかに上回る程度にとどまった。自動車販売は、7月の17.0%減から8月には18.5%減へと減少幅が拡大している。[2・5のPDF4ページ]
背景として各社が挙げるのは、不動産不況、消費者心理の弱さ、耐久消費財の買い替え支援による需要の反動である。日本総研の9月号によれば、買い替え補助金は年度予算の75%を年前半に消化しており、年後半の押し上げ効果が限られると見込まれていた。10月号でも、こうした政策効果の減退や反動減が財消費を押し下げていると分析している。[1・4のPDF4ページ]
もっとも、消費のすべてが低迷しているわけではない。通信機器など販売が伸びている品目があり、日本総研はサービス消費を比較的堅調と評価する。消費全体の回復を判断するには、一部の好調分野から、より幅広い品目や家計へ需要が広がるかを見ていく必要がある。
住宅市場については、慎重な見方が続く。日本総研は両月の資料で、新築・中古住宅価格の下落や購入層の減少、在庫問題を指摘し、本格回復にはなお数年を要するとの見通しを示した。大和総研も、不動産不況が家計の消費だけでなく、企業や地方政府の投資余力を弱めていると分析する。[1・4のPDF4ページ、3・PDF4ページ]
投資の動きは、累計と単月を分けることで理解しやすくなる。固定資産投資の累計値は、1~7月の6.7%減から1~8月の7.2%減へ悪化した。一方、日本総研が掲載する単月の前年同月比は、7月の12.8%減から8月の10.6%減へ、減少幅が縮小している。[2・5のPDF3ページ、1・4のPDF5ページ]
8月も前年を下回る投資が続いたため累計では悪化したが、単月で見た落ち込みは7月より小さくなった、という関係である。日本総研は、半導体やロボットなどの先端分野への投資と、電力・通信網などのインフラ整備が下支えになると見込む。ただし、過剰生産能力、不動産在庫、地方政府の財政制約が残るため、投資全体の本格回復には慎重である。[1・4のPDF5ページ]
これに対し、生産には比較的強い動きが見られる。工業生産の伸びは7月の4.5%から8月の5.2%へ高まり、ハイテク製造業は両月とも16%台の増加を維持した。9月の製造業・非製造業PMIも、いずれも3カ月ぶりに50を上回った。[2・5のPDF2~3ページ]
ただし、三菱UFJリサーチ&コンサルティングは、製造業では雇用関連の弱さが残り、非製造業の景況感も過去と比べて低水準にあると指摘する。同社の景気全体に対する判断は、両月とも弱い動きが続くというものだ。生産や景況感の改善が、消費や雇用を伴う回復に広がるかが焦点となる。
輸出は、内需に比べて強い。7月の23.9%増に続き、8月も25.0%増となった。半導体などのIT関連財や自動車が支えとなり、各レポートはAI関連需要や輸出先の広がりに注目している。[2・5のPDF5ページ、1・4のPDF6ページ]
ただし、輸出額の増加には価格上昇も含まれる。大和総研の8月のレポートは、当時確認できた6月までの価格・数量指数について、数量増加も輸出の伸びに寄与していると評価した。一方、日本総研は、実質ベースでは外需が内需の弱さを十分に補えていないと指摘する。対象時点や評価の尺度が異なるため、単純にどちらか一方の見方を採ることは適切ではない。[3・PDF5ページ、1・PDF6ページ、4・PDF3、6ページ]
また、三菱UFJリサーチ&コンサルティングは、輸出価格の上昇が集積回路やパソコン関連などに偏り、分類した1,204品目のうち、なお5割近くで価格が下落していると分析する。輸出の持続力を判断するには、金額だけでなく、数量、価格、品目ごとの広がりを確認する必要がある。[5・PDF8ページ]
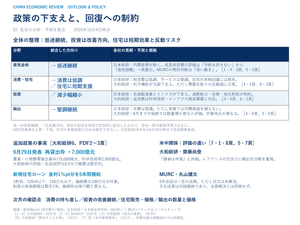
米中貿易には、長期的な構造変化と直近の交渉進展の両面がある。大和総研によると、中国の輸出全体に占める米国向けの割合は、2016年の18.2%から2026年1~8月には10.3%へ低下した。同社は、輸出先の分散や第三国経由の輸出が影響したと分析している。ただし、第三国経由の輸出規模には推計の幅があり、実態把握の難しさも指摘する。[7・PDF8ページ]
9月の米中首脳会談では、それぞれ300億ドル規模の品目について関税を引き下げる方針が示され、貿易摩擦を巡る休戦は2027年1月10日まで延長された。ただし、大和総研の10月2日のレポート時点で、関税引き下げの実施時期は未定だった。[7・PDF7ページ]
大和総研は、レアアースを通じた交渉力や輸出先の分散を重視し、中国を貿易戦争の勝者と評価している。一方、三菱UFJリサーチ&コンサルティングは、9月の会談には一定の成果があったものの、対立の全面解消には至らず、対話継続の確認が主な成果だったと捉える。前者は中国の交渉力と貿易構造、後者は直近の合意の範囲に重点を置いた評価として読むことができる。[7・PDF1、8ページ、5・PDF7ページ]
内需の弱さが続くなか、政策は追加支援の可能性が論じられる段階から、具体策の発表へ進んだ。大和総研は8月のレポートで、追加の金融緩和や財政支出の可能性を指摘していた。その後、9月29日に政策銀行向け貸出金利の引き下げ、再貸出枠の拡大、新規住宅ローンへの利子補給が発表された。[3・PDF6ページ、6・PDF2~3ページ]
再貸出枠の増額は合計7,000億元で、大和総研によると2025年の名目GDPの0.5%に相当する。同社は規模を限定的と評価する一方、科学技術や電力・通信などのインフラ向け資金需要への対応が強まると見ている。この数字は融資枠の増額であり、同額の投資がすでに実行されたことを示すものではない。[6・PDF2ページ]
住宅支援は、家計が取得する1軒目の住宅で、面積120平方メートル以下、価格150万元以下などの条件を満たす場合、新規住宅ローンのうち最大100万元について金利1%ポイント分を5年間補給する仕組みである。制度の実施期限は暫定的に1年間とされている。大和総研は、当面の住宅購入を支える可能性と、需要を先取りした後の反動減の両方を指摘する。[6・PDF3ページ]
先行きについて、日本総研は内需中心の停滞が続くと見込み、政府の成長率目標の達成に対する評価を、9月号の「予断を許さない」から10月号では「達成困難」へと慎重化させた。ただし、10月号の情報基準日は9月24日であり、9月29日の追加策を織り込んだ後の評価ではない。[1・PDF3ページ、4・PDF2~3ページ]
大和総研の8月のレポートは、政治的な引き締めが経済活動を萎縮させるリスクにも言及した。これは先行きの懸念として提示された見解であり、今回の資料だけで、直近の消費や投資の弱さをその影響と断定することはできない。[3・PDF1~2ページ]
夏から秋にかけての中国経済は、内需低迷が続く一方、生産と景況感には改善が見られ、投資にも部分的な下げ止まりの兆しが現れている。追加政策も発表されたが、資料に掲載された7~8月の消費・投資や9月のPMIから、9月末の政策の効果を判断することはまだできない。
今後は、消費の持ち直し、投資の減少幅縮小の持続、住宅販売・価格の変化を確認していきたい。輸出についても数量と価格を分けて追うことで、好調な分野の成長が経済全体にどこまで広がっているかを見極めることができるだろう。
まとめ図解
参考資料
[1]日本総合研究所「中国経済展望2026年9月」。提供ファイルの日付は2026年8月26日、情報基準日は8月25日。
[2]三菱UFJリサーチ&コンサルティング「中国景気概況(2026年9月)」2026年9月2日。
[3]大和総研「中国経済見通し:政治の季節で経済が萎縮?」。PDF表紙の日付は2026年8月25日(提供ファイル名は8月26日)。
[4]日本総合研究所「中国経済展望2026年10月」。提供ファイルの日付は2026年9月28日、情報基準日は9月24日。
[5]三菱UFJリサーチ&コンサルティング「中国景気概況(2026年10月)」2026年10月2日。
[6]大和総研「中国政府が景気テコ入れ策を発表」2026年10月1日。
[7]大和総研「米中貿易戦争、勝者は中国」2026年10月2日。
※本稿は以上の7資料の記載だけを根拠とする。資料間で異なる数値は独自に補正していない。[4]は表紙の「2026年10月」を資料名として採用したが、本文フッターには「2026年9月」との表記がある。
※参考資料のページ番号は表紙を含むPDF上の順番
※本文中の図解は、公開されている参考文献、企業公式資料、報道資料などをもとに内容を独自に整理し、生成AIを用いて作成している。図解は理解を助けるための概念整理を目的としており、各社・各機関の公式図表をそのまま転載したものではない。
