AIと半導体とロボットがつなぐ成長基盤と課題
中国の2026~2030年の経済・産業政策を示す第15次5か年計画(十五五)を読み解くうえで、AI、半導体、ロボットのつながりが重要になっている。半導体が計算能力を支え、AIが情報を理解・判断し、ロボットが物理的な作業を担う。中国が目指す産業像は、これらを国内の製造基盤と結び付けることで見えてくる。 ただし、政策が描く構想と、実際の競争力は分けて考える必要がある。技術が動くこと、安定して供給・運用できること、顧客に価値を提供して採算が合うことは、それぞれ異なる段階だ。本稿では、3分野の産業構造と、その接続を阻む課題を整理する。
この記事で分かること
- AI・半導体・ロボットが、他の重点産業を支える共通基盤として重要な理由
- 中国のAI産業を構成する、計算基盤・クラウド・基盤モデル・アプリケーションの関係
- 中国の半導体産業で、競争力がある分野と技術・供給面の課題が残る分野
- 半導体を作れることと、装置・材料まで国内で確保できることの違い
- ロボットの技術実証や政策投資を、継続的な需要と収益につなげるための条件
1. 3分で分かる概要
中国の第15次5か年計画(2026~2030年)は、先進製造業を中心とする産業体系の構築と、幅広い分野へのAI活用を掲げる。新エネルギー、新材料、バイオ医薬、航空宇宙など、多様な産業を育成する方針だ。
本稿では、そのつながりを理解するため、AI・半導体・ロボットを共通の技術・生産基盤として捉える。半導体は計算・通信・制御を担い、AIは研究開発や設計、判断を高度化し、ロボットは物理的な作業を自動化する。3分野は互いに結び付きながら、他の重点産業の発展も支える。ただし、これは本稿の分析視点であり、政府が公式に「最重要の3産業」と順位付けしているという意味ではない。
中国のAI産業には、計算基盤からクラウド、基盤モデル、アプリケーションまで企業群が存在する。一方、モデルやサービスに競争力があっても、それを動かす半導体や製造装置まで国内で完結しているとは限らない。
半導体でも、製品・工程によって到達点は異なる。NANDフラッシュや一部のエッチング装置には競争力がある一方、先端ロジック製造や露光などでは差が残る。完成した半導体の性能と、その製造に必要な装置・材料の自給能力は、分けて評価する必要がある。
ロボットでは、展示会で動くこと、工場で試験に使われること、日常業務で安定して稼働することを区別したい。出荷台数だけでなく、作業の成功率、人間の介入、保守費用、継続注文が実用化を判断する材料となる。
政策の成果を測るには、投資額や技術発表に加え、安定供給と顧客への導入効果を見ることが重要だ。技術として成立し、継続して運用でき、事業として採算を確保できるか。この観点から3分野を追うことで、中国が描く産業像と実態との距離が見えてくる。
2. 計算基盤から製造現場までをつなぐ政策
第15次5か年計画は、先進製造業を骨格とする産業体系の構築を掲げる。重点分野は新エネルギー、新材料、バイオ医薬、航空宇宙などにも及び、AI、半導体、ロボットが政府の公式な「上位3産業」というわけではない。本稿がAI、半導体、ロボットの3分野に注目するのは、相互に結び付くだけでなく、他の重点分野の発展を横断的に支えるためだ。
半導体は計算・通信・制御を担い、AIは研究開発や設計、判断を高度化し、ロボットは製造や物理的な作業を自動化する。これらの機能は、新エネルギー、新材料、バイオ医薬、航空宇宙などにも広く関わる。3分野を共通の技術・生産基盤として捉えることで、第15次5か年計画が掲げる産業育成のつながりを理解しやすくなる。
AIの利用拡大は、半導体やサーバー、データセンター、クラウドへの需要を広げる。さらに、工場や物流で物理的な作業を自動化する場合には、センサー、モーター、制御ソフト、ロボット本体などとの連携が重要になる。AIサービスの成長は計算基盤への投資を促し、製造現場への導入は機械・部品産業にも需要を広げる可能性がある。
計画の「人工智能+」は、研究、製造、医療、交通など幅広い分野にAIを組み込む方針を示している。また、集積回路や産業用工作機械、先端材料などの重要技術の開発と、身体を持つ機械が周囲を認識して行動する「具身智能(Embodied AI)」の育成も重視する。
ここから読み取れるのは、完成品の生産能力に加え、製品に組み込む半導体やソフトウェア、生産に用いる製造設備まで国内で確保しようとする方向である。国内企業の数や投資額だけでなく、各分野が実際につながり、利用者に必要な機能を提供できるかが評価の軸となる。
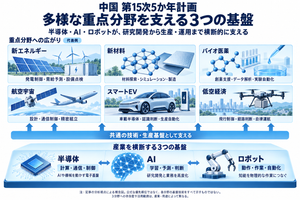
※本文中の図解は、公開されている参考文献、企業公式資料、報道資料などをもとに内容を独自に整理し、生成AIを用いて作成している。図解は理解を助けるための概念整理を目的としており、各社・各機関の公式図表をそのまま転載したものではない。
3. AI産業はモデルからインフラと業務へ広がる
中国のAI産業は、計算基盤、クラウド、基盤モデル、アプリケーションの各層で構成される。HuaweiなどがAI半導体を開発し、Alibaba Cloud、Huawei Cloud、Tencent Cloud、ByteDanceのVolcano Engineなどが計算資源やサービス基盤を提供する。その上で、DeepSeek、AlibabaのQwen、ByteDanceのDoubao、Moonshot AIのKimiなどがモデルを展開する。
企業ごとの立ち位置も異なる。Alibabaは半導体開発を担うT-Head、クラウド、Qwenを持ち、複数の層を一体的に展開する。DeepSeekは基盤モデル開発、ByteDanceは既存のユーザー基盤を生かしたサービス展開、Moonshot AIは長文処理などに強みを打ち出している。モデルの名称だけを比べると、こうした事業構造の違いを見落としやすい。
一部の企業は、学習済みモデルの内部パラメーターを公開するオープンウェイト戦略を採る。外部の開発者や企業がモデルを利用・調整できるため、応用サービスを広げる手段となる。ただし、自前で運用するには計算資源が必要であり、性能とともに処理速度、消費電力、運用費を考慮しなければならない。
応用面では、質問への回答に加えて、複数の作業を進めるAIエージェントへの展開が進む。企業向けの競争力は、性能試験の点数だけでは決まらない。既存システムと接続し、必要な仕事を安定して完了できるかが重要になる。
同時に、技術自立とデータ管理も問われる。2026年9月の時事通信報道では、DeepSeekとMoonshot AIを巡り、米AI企業への機密情報流出疑惑について中国当局が調査しているとされた。これは調査に関する報道であり、違反や流出の全容が最終認定されたことを意味しない。
ここでは、他社モデルの出力を学習に用いる「蒸留」、サービス提供時に外部モデルを呼び出すこと、利用者の情報を外部へ送信することを区別する必要がある。蒸留自体は研究手法であり、外部モデルの利用が直ちに情報流出を意味するわけでもない。問われるのは、利用条件や顧客への説明と、実際の処理が一致しているかである。 モデル単体の能力、サービス全体の能力、開発・運用の自立性は別の評価項目となる。「国産AI」という名称だけで、技術やデータ処理が国内で完結しているとは判断できない。この確認は中国企業に限らず、すべてのAI提供企業に共通する。
4. 半導体の国産化は工程と量産能力で見る
半導体はAIの計算に加え、ロボットの認識、制御、通信、電源管理を支える。中国では設計、製造、メモリー、製造装置、封止・検査まで企業群が形成されており、産業全体をSMICなどの製造企業だけで捉えることはできない。
設計ではHuawei傘下のHiSiliconやCambricon、AlibabaのT-Head、受託製造ではSMICやHua Hongが主要な位置を占める。作業中のデータを保持するDRAMはCXMT、データ保存用のNANDフラッシュはYMTCが担う。製造装置にはAMECやNaura、チップの封止・検査にはJCETなどがある。装置・材料・設計ソフトが各工程を支える構造だ。
政策政策上の焦点は、これらの企業を通じ、国内でどこまで安定した供給網を成立させられるかにある。ただし、各工程に企業が存在することと、すべての工程で必要な技術水準に達していることは同じではない。先端露光、計測・検査、高性能AI半導体、一部の先端メモリーなどは、技術差や外部依存を確認すべき領域となる。
「国産化」も段階に分ける必要がある。国内企業が設計すること、国内工場で製造すること、装置や材料まで国内で確保することは、それぞれ異なる。また、試作品の動作が確認されても、必要な数量を一定の品質と価格で供給できるとは限らない。
企業発表を見る際は、公表性能とともに、良品の割合を示す歩留まり、供給量、顧客の採用状況、採算性を確認する必要がある。AI用途なら、半導体の理論性能に加え、モデルを動かすソフトウェアの対応や保守体制も重要だ。中国製半導体と中国製AIの接続が、実際の業務に耐える計算基盤になるかが問われている。
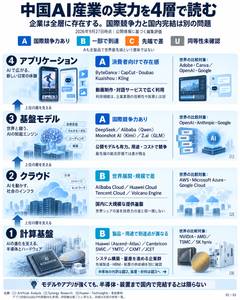
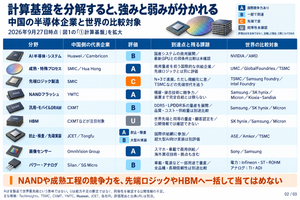
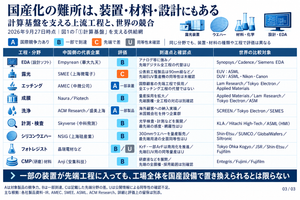
※図中の評価は、公開情報に基づく本稿独自の整理である。評価対象は各欄に示した製品・用途・工程であり、企業全体の順位ではない。また、技術水準、市場規模、利用実績など、分野によって評価軸は異なる。
5. ロボットは運動性能から継続稼働へ
中国のロボット産業を人型ロボットだけで捉えると、全体像を見誤る。工場で使われる産業用ロボットには既存市場があり、モーター、減速機、センサー、電池、半導体、工場自動化の関連企業がそれを支える。人型ロボットや具身智能は、この製造基盤を利用して開発・実証を進めている。
産業構造は、部品、ロボット本体、AI・制御ソフト、導入先に合わせて設備を組み合わせるシステムインテグレーター、最終利用者という関係で捉えられる。AIが高度化しても、機械の耐久性、安全性、保守、現場への組み込みが伴わなければ実用化には至らない。
企業例では、Unitreeが四足・人型ロボット、UBTechが工場向け人型ロボット、AGIBOTがロボット本体と具身AIなどの開発を進める。見るべき点は、歩行や姿勢制御の巧みさに加え、対象物を認識し、状況に応じて判断し、必要な作業を繰り返せるかである。
中国には幅広い製造業と導入先があり、新しい機械を試せる環境がある。一方、展示会での動作、工場での実証、日常業務での長期稼働は、達成している段階が異なる。生産台数や出荷台数が増えても、それだけで有償の商用稼働や投資回収が確認されたわけではない。
研究施設や訓練拠点への導入にも意味はあるが、継続的な市場の存在を判断するには、顧客の用途と導入効果を見る必要がある。作業の成功率、人間が介入する頻度、停止時間、保守費用、継続注文が具体的な確認項目となる。ロボット産業の成長は、何台作ったかに加え、顧客のどの仕事をどれだけ安定して担えるかで評価する必要がある。
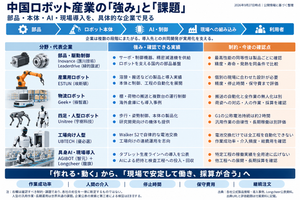
※本文中の図解は、公開されている参考文献、企業公式資料、報道資料などをもとに内容を独自に整理し、生成AIを用いて作成している。図解は理解を助けるための概念整理を目的としており、各社・各機関の公式図表をそのまま転載したものではない。
6. 政策投資を持続する事業に変えられるか
3分野を結び付けると、半導体と製造基盤が計算能力を支え、クラウドとAIモデルが知的処理を担い、ロボットが工場や物流の作業へつなぐ構図が見える。中国の強みは、これらを国内の企業群と大きな製造業の需要に結び付けられる点にある。
ただし、重点産業への投資拡大は、企業の収益力を保証しない。設備や研究開発への資金投入が増えても、需要が追い付かなければ、在庫増加や価格競争によって利益が圧迫される。政策支援がつくる初期市場と、その支援が変化しても維持できる市場は分けて確認する必要がある。
AIでは性能とデータ管理、半導体では量産と安定供給、ロボットでは継続稼働と導入効果が焦点となる。各社の投資額や出荷台数に加え、販売先、継続注文、利益率、営業キャッシュフローを見ることで、技術の進展が事業として定着しているかを判断しやすくなる。
第15次5か年計画を読む際の問いは、技術として成立しているか、供給・運用を続けられるか、顧客に価値を提供して採算を確保できるかである。AI、半導体、ロボットの接続が、新エネルギー、新材料、バイオ医薬などの重点産業をどこまで支えられるか。その実態を、技術の成立、供給・運用の継続、事業の採算という三つの観点から追うことが、政策の目標と実際の産業構造との距離を測る手掛かりとなる。
まとめ図解
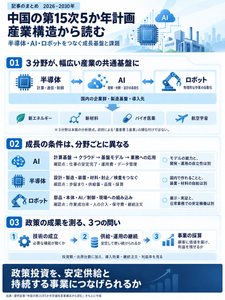
※本文中の図解は、公開されている参考文献、企業公式資料、報道資料などをもとに内容を独自に整理し、生成AIを用いて作成している。図解は理解を助けるための概念整理を目的としており、各社・各機関の公式図表をそのまま転載したものではない。
参考文献
以下は本文の主要な論点に対応する資料。ウェブ資料の最終確認日は2026年9月27日。
- 中華人民共和国「国民経済・社会発展第15次5か年計画綱要」(2026年、中国人民政治協商会議サイト掲載)
- Artificial Analysis「AIモデル比較・評価一覧」(随時更新)
中国を含む主要AIモデルの能力、処理速度、利用コストの比較。
モデル比較・評価一覧 - Synergy Research Group「Q2 Cloud Market Passes $143 Billion; Highest Growth Rate in Eight Years」(2026年7月30日)
世界のクラウド市場と主要事業者の位置付け。 - TechInsights「SMIC N+3 Confirmed: Kirin 9030 Analysis Reveals How Close SMIC Is to 5nm」(2025年12月11日)
SMICの製造技術について、製品解析に基づき到達点と技術差を検討。
Kirin 9030の解析 - TechInsights「Memory Technology Roadmaps: Three Segments, Three Inflection Points」(2026年)
DRAM・NANDなど、メモリー分野別の技術動向。
メモリー技術ロードマップ - AMEC「2024年ESG報告書」(2025年公表)
エッチング装置の事業内容と先端生産ラインへの採用に関する企業説明。 - ASML「製品・サービス情報」/SMEE「SSX600シリーズ製品情報」
露光装置の製品範囲と技術の位置付け。
ASML製品情報/SMEE製品情報 - 国際ロボット連盟(IFR)「Five Million Robots now Operate in Factories Globally」
世界および中国の産業用ロボット市場を把握するための統計資料。
IFR公表資料 - 時事通信「中国当局、ディープシークを調査か=米AIに機密流出疑惑で」(2026年9月23日)
DeepSeek・Moonshot AIを巡る調査報道。疑惑に関する報道であり、違反の最終認定とは区別する。 - Hinton, G., Vinyals, O. and Dean, J.「Distilling the Knowledge in a Neural Network」(2015年)
AIモデルの「蒸留」という手法の基礎。
論文 - 米国立標準技術研究所(NIST)「AI Risk Management Framework」
AIの開発・導入・運用における信頼性とリスク管理の考え方。
AIリスク管理フレームワーク